2021年中国人工智能软件及应用市场规模达52.8亿美元 人工智能应用软件开发的崛起与展望
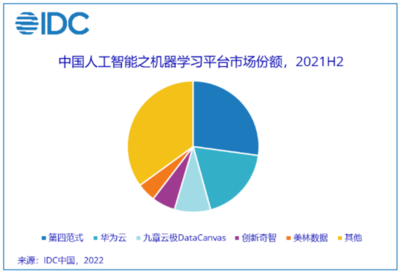
根据国际数据公司(IDC)最新发布的报告,2021年中国人工智能软件及应用市场规模已达到52.8亿美元,展现出强劲的增长势头。其中,人工智能应用软件开发作为核心驱动力,正成为推动行业发展的关键力量。本文将从市场规模、驱动因素、应用领域、挑战与趋势等方面,深入分析人工智能应用软件开发的现状与未来。
一、市场规模与增长态势
IDC报告显示,2021年中国AI软件及应用市场同比增长约30%,增速领跑全球主要经济体。52.8亿美元的市场规模中,AI应用软件占比超过60%,涵盖计算机视觉、语音识别、自然语言处理、机器学习平台等多个细分领域。这一数据表明,随着数字化转型的深入,企业对AI应用软件的需求持续释放,市场已从技术探索阶段迈入规模化落地阶段。
二、人工智能应用软件开发的主要驱动因素
- 政策支持:国家层面陆续出台《新一代人工智能发展规划》《“十四五”数字经济发展规划》等政策,明确将AI作为战略性新兴产业,鼓励应用软件研发与产业化。
- 企业数字化转型需求:金融、制造、零售、医疗等行业希望通过AI应用软件优化流程、降低成本和提升决策效率,推动了对定制化AI解决方案的需求。
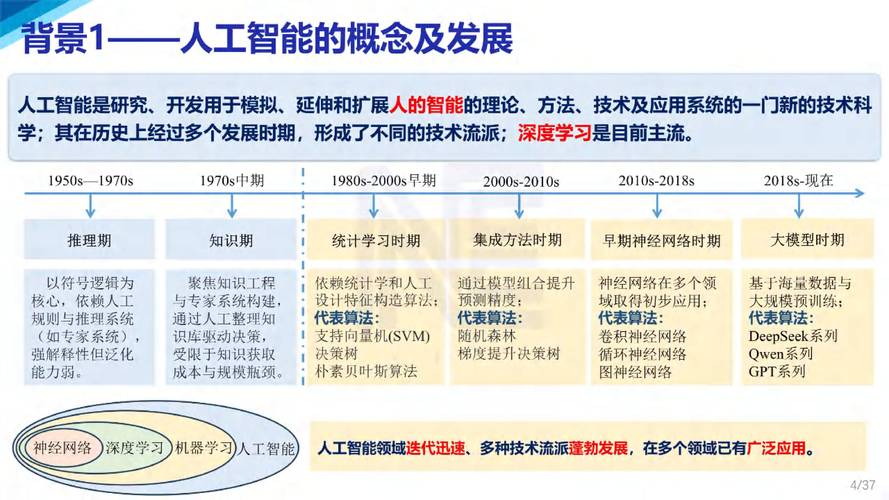
- 技术成熟与成本下降:深度学习框架、预训练模型和云计算资源的普及,大幅降低了AI应用开发的门槛,使中小型企业也能参与其中。
- 数据资源丰富:中国庞大的互联网用户和产业数据为AI模型训练提供了丰富素材,促进了应用软件的迭代优化。
三、主要应用领域与典型案例
- 计算机视觉:安防、工业质检、医疗影像分析等场景广泛应用。例如,某制造企业通过部署AI质检软件,将产品缺陷检出率提升至99.5%。
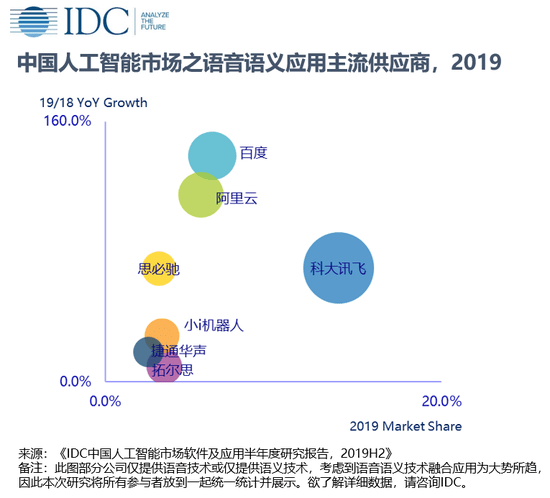
- 语音识别与自然语言处理:智能客服、语音助手、会议转录等应用日益成熟,助力企业提升服务效率。
- 机器学习平台:为开发者提供端到端的模型开发与部署工具,降低了AI应用开发的技术壁垒。
- 行业解决方案:金融风控、零售推荐、智慧医疗等垂直领域涌现出大量专用AI应用软件,推动行业智能化升级。
四、面临的挑战
- 数据隐私与安全:AI应用软件依赖大量数据,如何在合规前提下实现数据共享与模型训练成为关键问题。
- 人才短缺:兼具AI算法与软件工程能力的复合型人才供不应求,制约了应用软件的创新速度。
- 算法可解释性:在金融、医疗等高风险领域,黑盒模型的应用仍面临监管和信任障碍。
- 同质化竞争:部分细分领域出现产品同质化现象,价格战风险隐现。
五、未来趋势展望
- 低代码/无代码AI开发:降低开发门槛,赋能业务人员直接参与AI应用构建。
- 预训练大模型驱动:大模型作为基础设施,将推动应用软件向智能化、个性化方向发展。
- 边缘AI应用兴起:随着边缘计算普及,轻量化AI应用软件将在物联网、自动驾驶等领域加速落地。
- 行业深度融合:AI应用软件将与行业知识深度结合,形成更多高价值的垂直解决方案。
##
2021年中国人工智能软件及应用市场52.8亿美元的成绩,标志着AI应用软件开发已进入快速发展期。在政策、技术和需求的多重驱动下,AI应用软件正从“可用”向“好用”演进,成为企业数字化转型的核心引擎。随着技术生态的完善和应用场景的拓展,人工智能应用软件开发将继续引领市场增长,为中国数字经济注入新动能。
如若转载,请注明出处:http://www.gzyssb.com/product/45.html
更新时间:2026-10-24 01:48:47