2019年中国人工智能软件及应用市场 28.9亿美元背后的应用软件开发趋势
根据IDC发布的报告,2019年中国人工智能软件及应用市场规模达到28.9亿美元,同比增长显著,显示出中国AI产业从技术探索向规模化落地加速转型。在这一市场中,人工智能应用软件开发成为核心增长引擎,不仅推动了传统行业的智能化升级,也催生了新的商业模式和服务形态。
一、市场结构:应用软件占据主导地位
IDC将人工智能软件及应用市场细分为认知计算/人工智能软件、人工智能应用软件开发以及相关服务等。其中,应用软件开发(涵盖智能客服、智能推荐、计算机视觉识别、自然语言处理等场景化解决方案)占据了相当比重。28.9亿美元的整体盘子中,受益于金融、制造、零售、政务、医疗等行业对AI能力的集成需求,应用层软件支出增速高于基础算法平台层。这反映出用户不再满足于购置通用AI平台,而是需要深度融合行业知识的定制化应用软件。
二、应用软件开发的行业分布与热点
从行业维度看,金融、互联网与政务是2019年AI应用软件开发投入最大的三个领域。金融行业在风控建模、智能投顾、反欺诈等应用中大量采用第三方AI软件模块;互联网企业则在内容推荐、广告定向、智能审核中持续深化自研与外采结合;政务领域借助AI应用软件推进智慧城市治理、公共安全视频分析等项目。制造行业的质检视觉软件、医疗行业的影像辅助诊断软件备案数量在2019年明显上升,成为应用软件开发的潜力赛道。
从技术方向看,计算机视觉类应用软件仍是最大细分市场,但由于语音识别和自然语言处理在智能客服、会议转录、舆情分析等场景的成熟,相关应用软件的开发支出增长较快。值得关注的是,低代码/无代码AI平台的兴起,让系统集成商和行业ISV能够更快地将AI能力嵌入自有应用,进一步拓宽了应用软件开发的参与者范围。
三、竞争格局:平台厂商与行业ISV并进
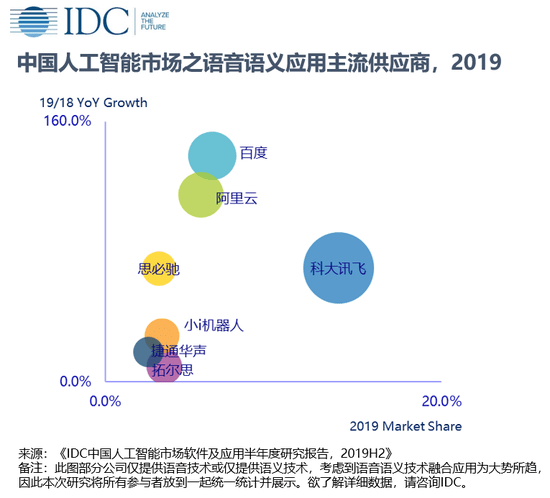
在大约439亿元人民币(按当年汇率约合28.9亿美元)的市场中,头部云服务商和AI平台企业(如百度、阿里云、华为、腾讯云、商汤、科大讯飞等)提供底层算法与API服务,而大量垂直领域的独立软件开发商围绕具体场景开发成品应用。IDC报告指出,应用软件开发市场的集中度低于基础平台层,这给了中小型行业软件企业更多机会。2019年的一个显著变化是,平台方开始推出行业应用套件并与ISV合作分成,推动应用软件从项目定制向标准化产品演进。
四、挑战与趋势展望
尽管规模可观,人工智能应用软件开发仍面临几大挑战:行业know-how与算法人才的双重稀缺、项目交付周期长导致毛利受限、以及数据孤岛影响模型效果。IDC认为,2020年后,AI应用软件将向“轻量化、组件化、云原生”方向演进,大量单点应用成熟后将被整合为业务中台组件。由于2019年部分试点项目效果未达预期,买方对AI应用软件的评估标准从“能用”转向“好用且可衡量ROI”,这将推动供应商在深度学习软件开发的更重视工程化能力和业务指标交付。
2019年28.9亿美元的市场规模夯实了中国AI产业商业化的基数,而人工智能应用软件开发是连接技术供给与行业需求的润滑剂。随着企业数字化转型深入和人工智能与传统软件的本土化融合,这一务实、贴近场景的开发领域将继续保持高景气度,成为衡量中国人工智能产业化水平的关键指标。
如若转载,请注明出处:http://www.gzyssb.com/product/50.html
更新时间:2026-10-24 08:05:12